

Návody a postupy
Historie počítačového účetnictví
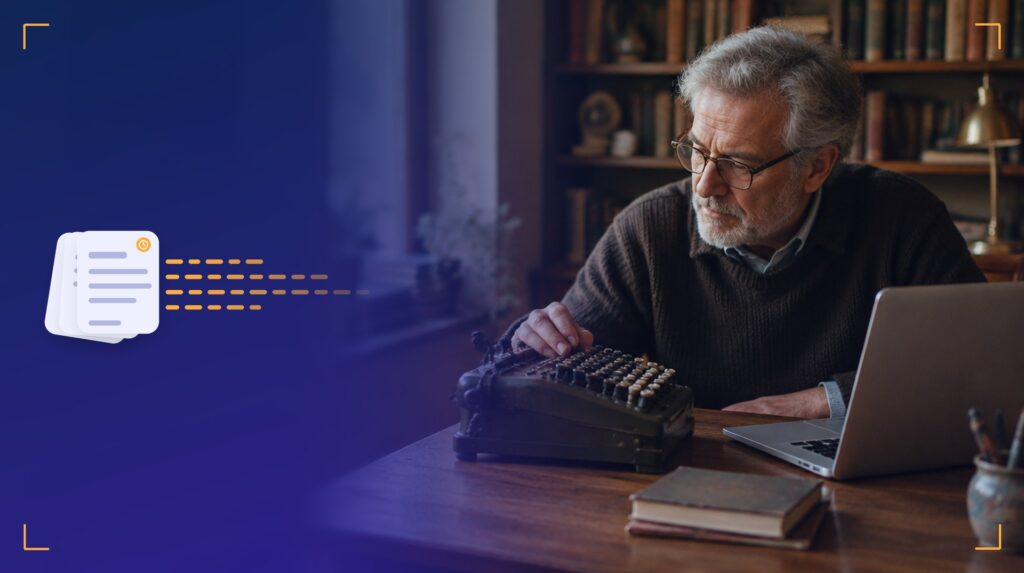
I přes dlouhodobou dostupnost účetního softwaru se mnoho základních účetních úkonů stále provádí ručně. Faktury se stále zadávají ručně, transakce se ručně kódují a účetní tráví velkou část svého času administrativní prací s nízkou přidanou hodnotou. Problémem není nedostatek technologií, ale pomalé zavádění, roztříštěné systémy a pracovní postupy, které nikdy nebyly plně automatizovány – což omezuje efektivitu a brání účetním týmům věnovat se hodnotnější analytické činnosti.
Počátky počítačového účetnictví (50. až 70. léta 20. století)
První využití počítačů v účetnictví sahá až do 50. let 20. století. V roce 1955 se společnost General Electric stala první firmou, která zakoupila počítač pro účetní účely (zpracování mezd)[1]. V průběhu 60. let začaly velké podniky zavádět účetní systémy založené na mainframech jako součást raného elektronického zpracování dat[2]. Tyto rané systémy byly podle dnešních měřítek primitivní a často byly vyvíjeny na míru pro úkoly, jako je vedení hlavní účetní knihy a výpočet mezd. Ačkoli šlo o průkopnické řešení, byly drahé a používaly je především velké korporace a vládní agentury – ještě nebyly „populární“ v tom smyslu, že by je široce využívaly všechny podniky.
V 70. letech se účetní software postupně stal dostupnějším. Zavedení minipočítačů a balíčkových řešení (např. programů pro hlavní účetní knihu) učinilo počítačové účetnictví o něco uživatelsky přívětivějším[3]. Přesto se počítačové účetnictví po většinu tohoto období omezovalo na organizace, které si mohly dovolit specializované stroje a IT personál. Vynález účetního softwaru lze tedy zasadit do období 50. a 60. let, do éry mainframů, avšak po dobu nejméně dvou desetiletí zůstával pouze specializovaným nástrojem.
Rozmach účetního softwaru v 80. a 90. letech
Zásadním zlomem pro popularizaci digitálního účetnictví byla revoluce v oblasti osobních počítačů. V roce 1978 byl uveden na trh první elektronický tabulkový procesor (VisiCalc), který umožňoval provádět finanční výpočty na mikropočítači, a ve stejném roce společnost Peachtree Software uvedla na trh účetní softwarový balík pro rané osobní počítače[4]. Najednou mohly menší podniky pro vedení účetnictví používat cenově dostupné počítače namísto nákladných mainframů. Na počátku 80. let se na trhu objevily uživatelsky přívětivější účetní programy. Například program Quicken od společnosti Intuit (určený pro správu osobních financí), který byl uveden na trh v roce 1983, přinesl snadno použitelné rozhraní i pro uživatele, kteří se účetnictvím nezabývají[5]. Specializované účetní systémy pro malé podniky, jako je QuickBooks (představený v 80. letech a získávající na popularitě v 90. letech), dále urychlily přijetí počítačového účetnictví[6][7].
Široká popularita účetního softwaru se prosadila kolem poloviny 80. let. Zhruba 30 let po prvních řešeních pro mainframe se účetnictví na osobních počítačích stalo běžnou praxí. V roce 1985 byly osobní počítače s účetním softwarem nedílnou součástí mnoha kanceláří po celém světě[5]. Jinými slovy, to, co začalo jako inovace v 50. letech, se stalo skutečně populárním až v 80. letech, jakmile byla technologie dostatečně levná a dostupná. V druhé polovině 80. let a v 90. letech došlo k dalšímu rozmachu díky sofistikovanějším systémům (jako jsou ERP balíky ve velkých firmách) a v první dekádě nového tisíciletí k přechodu na cloudové účetnictví. Klíčovým bodem zlomu pro popularitu však byla éra osobních počítačů v 80. letech – od vynálezu k všeobecnému rozšíření to trvalo několik desetiletí.
Přetrvávající manuální práce v účetnictví dnes
Je ironií, že i desítky let poté, co se účetní software stal dostupným, se překvapivě velká část účetnictví stále provádí ručně. Četné průzkumy a studie v USA a Evropě ukazují, že automatizace v účetnictví zdaleka není dokončena. Mnoho účetních dokonce uvádí, že více než polovina jejich rutinních procesů není automatizována[8]. Průzkum odvětví provedený v roce 2023 ve Velké Británii zjistil, že v průměru je automatizováno pouze 26–50 % účetních úkolů – což znamená, že zhruba polovina (nebo více) všech úkolů se stále provádí ručně[9]. Účetní a účetní pracovníci nadále tráví značné množství času zadáváním dat, kódováním transakcí a dalšími úkoly, které nevyžadují pokročilé technologie.
Tento fakt ilustrují některé nedávné poznatky o manuální zátěži v účetnictví:
- Ruční zadávání údajů z faktur: V průměru musí být asi 57 % všech údajů z faktur (účty, nákupní faktury, doklady o výdajích) zadáváno do systémů ručně[10]. V menších společnostech je tento jev ještě výraznější – odhadem 86 % malých a středních podniků (SME) stále zadává údaje z faktur ručně[11]. Střední firmy za nimi nijak nezaostávají (ruční zadávání faktur činí přibližně 65 %), zatímco větší podniky již zavedly vyšší míru automatizace (pouze ~22 % podniků na podnikové úrovni se spoléhá na ruční zadávání faktur)[11]. To ukazuje, že v celém vyspělém světě, od USA po Evropu, zůstává zadávání faktur a výdajů běžnou praxí, zejména v malých a středních organizacích. Je pozoruhodné, že jeden zdroj uvádí, že pouze 5 % týmů zabývajících se závazky má plně automatizovaný pracovní postup zpracování faktur, což podtrhuje, kolik firem stále zpracovává faktury pomocí procesů náročných na pracovní sílu[12].
- Čas strávený ručními úkoly: Účetní dnes věnují značnou část své pracovní doby ručnímu zpracování. Studie zjistily, že přibližně 30 % času účetního je věnováno ručnímu zadávání dat a odsouhlasování transakcí (např. zadávání čísel, přiřazování dokladů)[13]. Při zohlednění všech administrativních účetních činností (archivace dokumentů, zaúčtování transakcí do účetní knihy, dohledávání chybějících informací atd.) se celkový podíl času stráveného manuálními úkoly ještě zvyšuje – podle jednoho odhadu zabírají tyto manuální procesy asi 63 % času účetních[14]. Jinými slovy, více než polovinu typického pracovního dne účetního může zabírat práce, kterou by mohl zvládnout účetní software, pokud by byl plně využíván. Patří sem například ruční zaznamenávání nákupních faktur, zařazování výdajů na správné účty a zadávání údajů z účtenek, nikoli však kontrola či analýza finančních údajů.
- Potenciál automatizace: Vysoká manuální zátěž přetrvává nikoli proto, že by účetní úkoly nebylo možné automatizovat, ale často kvůli pomalému zavádění technologií nebo roztříštěným systémům. Odhaduje se totiž, že přibližně 86 % úkolů, které účetní a účetní asistenti vykonávají, by bylo možné automatizovat pomocí současné technologie[15]. Jak již bylo zmíněno, v praxi je však v mnoha firmách automatizována méně než polovina procesů. Tato mezera naznačuje obrovský potenciál pro uvolnění času – a vysvětluje, proč 56 % účetních uvádí, že se cítí zahlceni rutinní, manuální prací, která jim brání věnovat se činnostem s vyšší přidanou hodnotou[16]. Dokud nebudou plně zavedeny pokročilejší softwarové nástroje (jako je snímání dat pomocí OCR, integrace bankovních výpisů, kategorizace založená na umělé inteligenci atd.), budou účetní i nadále trávit velkou část svého dne zadáváním dat a podobnými manuálními úkoly.
Stručně řečeno, počítačové účetnictví existuje již více než půl století a běžným jež se stalo již před desítkami let, avšak manuální práci v účetnictví zcela nevyloučilo. Mnohé účetní pracovní postupy ve vyspělých zemích (USA, Evropa atd.) stále zahrnují ruční zadávání údajů z faktur a účtenek, ruční kódování transakcí a další časově náročné úkoly. Situace se postupně zlepšuje s rozšířením nových automatizačních nástrojů – například cloudové účetní platformy a software využívající umělou inteligenci dokážou automaticky importovat bankovní transakce nebo dokonce kategorizovat výdaje –, ale podle nejnovějších údajů zůstává toto povolání stále silně závislé na manuální práci. Tato dlouhodobá realita zdůrazňuje kontrast ve vývoji účetnictví: máme k dispozici výkonný software, přesto se značná část účetní práce stále provádí staromódním způsobem – lidskou rukou, která zadává a organizuje finanční data[8][17]. Výzvou (a příležitostí) do budoucna je urychlit zavádění technologií, aby účetní a účetní asistenti mohli trávit méně času rutinní prací a více času analýzou a strategickou činností.
Zdroje: Historická časová osa a podrobnosti o zavádění technologií vycházejí z dokumentovaných milníků v oblasti účetních technologií[1][4][5]. Statistiky týkající se objemu ruční účetní práce pocházejí z nedávných průzkumů a studií zaměřených na účetní odborníky a firmy v USA a Velké Británii[10][11][13][14] a ilustrují, jak velká část dnešní účetní práce se stále provádí ručně.
[1] [7] Historie účetnictví: Jak se vyvíjelo v průběhu času | Maryville Online
https://online.maryville.edu/blog/history-of-accounting/
[2] [3] Historie účetních technologií: Od hlíny k cloudovému softwaru
https://www.netgain.tech/blog/history-of-accounting-technology
[4] [5] [6] Historie účetního softwaru: Od papíru k cloudu | 4Sight Group
https://4sight.group/blog/history-accounting-software-paper-cloud/
[8] [13] Jak účetní každý týden ušetří hodiny díky automatizované kategorizaci od Uncat — Uncat
https://www.uncat.com/blog/how-accountants-save-hours-every-week-with-uncats-automated-categorization
[9] [16] Rutinní a manuální práce: Průzkum společnosti Dext odhalil, že téměř 60 % účetních tráví příliš mnoho času manuálními úkoly | Bdaily
https://bdaily.co.uk/articles/2023/05/10/rutinní-a-ruční-práce-průzkum-společnosti-Dext-odhalil-že-téměř-60-%-účetních-tráví-příliš-mnoho-času-ručními-úkoly
[10] [11] [12] Statistiky fakturace :: Skynova
https://www.skynova.com/blog/invoicing-statistics
[14] [17] Posouzení efektivity předúčetních úkolů ve srovnání s oborovými standardy | AccountingWEB
https://www.accountingweb.co.uk/community/industry-insights/assess-the-efficiency-of-pre-accounting-tasks-against-industry-standards
[15] Co dělá účetní? Povinnosti, dovednosti a trendy
https://bachelors-completion.northeastern.edu/knowledge-hub/what-does-an-accountant-do/